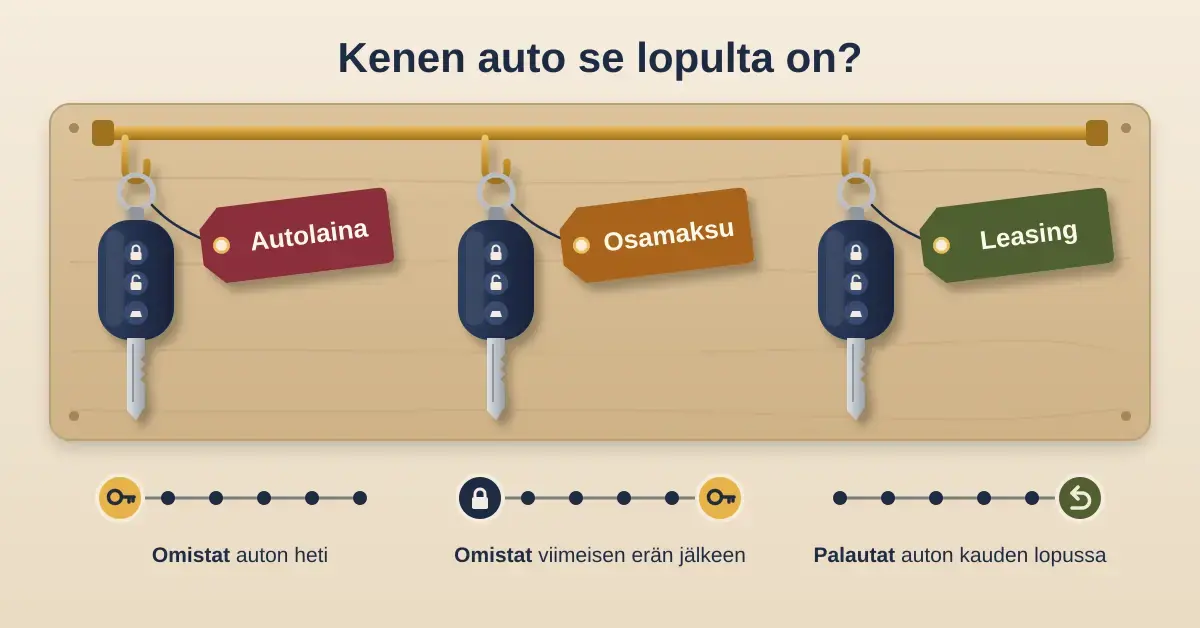
Auto on useimmille kotitalouksille yksi suurimmista yksittäisistä hankinnoista, ja vain harva maksaa sen kokonaan omasta pussistaan. Siksi autorahoitus eli tapa, jolla auton hankinta maksetaan, kannattaa miettiä yhtä tarkasti kuin itse auto. Vaihtoehtoja on useita: käteiskauppa, autolaina, osamaksurahoitus, yksityisleasing ja jäännösarvorahoitus. Jokaisella on oma hintansa, omistussuhteensa ja riskinsä. Tässä oppaassa käydään vaihtoehdot läpi puolueettomasti ja kerrotaan, miten vertaat niitä todellisen vuosikoron avulla ja miten vältät yleisimmät virheet.
Tärkeimmät kohdat
- Autorahoituksen päävaihtoehdot: käteiskauppa, autolaina, osamaksu, yksityisleasing ja jäännösarvorahoitus.
- Vertaile tarjouksia aina todellisella vuosikorolla, joka sisältää koron ja kaikki kulut.
- Käteiskauppa on halvin, koska siinä ei makseta korkoa – ja kerralla maksaen voi saada alennuksen.
- Osamaksussa auto on vakuutena ja siirtyy omistukseesi vasta viimeisen erän jälkeen.
- Yksityisleasing on kiinteähintaista vuokrausta ilman omistusta; aidossa leasingissa ei jäännösarvoriskiä.
- 1.10.2023 alkaen kuluttajaluoton korkokatto on 15 % + viitekorko (enintään 20 %), mutta auton osamaksu jää katon ulkopuolelle.
Mitä autorahoitus tarkoittaa?
Autorahoitus tarkoittaa kaikkia tapoja, joilla auton kauppahinta maksetaan silloin, kun koko summaa ei makseta kerralla omilla säästöillä. Käytännössä kyse on joko lainasta, osamaksusopimuksesta tai pitkäaikaisesta vuokrauksesta. Rahoitusmuodot eroavat toisistaan kolmessa olennaisessa asiassa: kuka omistaa auton, mikä toimii lainan vakuutena ja kuinka paljon rahoitus maksaa korkoina ja kuluina.
Omistus ratkaisee, voitko myydä auton vapaasti ja kuka kantaa auton arvon laskusta eli arvonalenemasta koituvan riskin. Vakuus vaikuttaa korkoon: kun auto itse toimii vakuutena, korko on tyypillisesti matalampi kuin vakuudettomassa lainassa. Kokonaiskustannus taas selviää vasta, kun lasketaan yhteen korot ja kaikki kulut koko sopimuksen ajalta. Autoilun kokonaiskuluja voi hahmottaa myös sen kautta, miten suomalaiset arvioivat autoilun käyttökustannuksiaan, sillä rahoituserä on vain osa auton kuukausittaisesta menosta.
Autorahoituksen vaihtoehdot lyhyesti
Alla oleva taulukko tiivistää yleisimmät autorahoituksen vaihtoehdot: kuka omistaa auton, mihin vakuus ja riski perustuvat, kuinka pitkä sopimus tyypillisesti on ja kenelle vaihtoehto parhaiten sopii. Yksityiskohdat käydään läpi tarkemmin seuraavissa luvuissa.
Vertailu
| Rahoitustapa | Omistus | Vakuus / riski | Tyypillinen kesto | Kenelle sopii |
|---|---|---|---|---|
| Käteiskauppa | Heti sinun | Ei velkaa, ei korkoa; säästöt sitoutuvat | — | Säästöjä omaaville, jotka haluavat välttää korot |
| Autolaina (vakuudeton kulutusluotto) | Heti sinun | Ei panttia, korkeampi korko; korkokaton piirissä | 1–8 v | Myös yksityiskauppaan, auton vapaa valinta |
| Osamaksurahoitus | Viimeisen erän jälkeen | Auto vakuutena; voi jäädä korkokaton ulkopuolelle | 1–7 v | Liikkeestä ostaville, jotka haluavat omistaa |
| Yksityisleasing | Ei omistusta | Ei jäännösarvoriskiä (aidossa); kilometriraja | 2–4 v | Kiinteää kk-hintaa ja huolettomuutta haluaville |
| Jäännösarvorahoitus | Jos maksat loppuerän | Suuri loppuerä ja jäännösarvoriski | 2–4 v | Matalaa kk-erää ja joustoa haluaville |
Käteiskauppa – milloin omalla rahalla kannattaa maksaa
Käteiskauppa on halvin tapa hankkia auto, koska siinä ei makseta lainkaan korkoa eikä rahoituskuluja. Jos sinulla on säästöt valmiina, auto on heti sinun, eikä sopimuksiin sidota kuukausieriä. Monessa liikkeessä käteisellä tai kerralla maksava ostaja voi myös saada hinnasta alennusta, koska kauppa syntyy nopeasti ja ilman rahoituspapereita. Alennuksen suuruus vaihtelee autosta ja liikkeestä toiseen, eikä sitä anneta automaattisesti – se kannattaa pyytää itse neuvottelussa.
Ennen autokauppaa on hyvä tietää oma liikkumavara. Kun tiedät oman budjettisi, osaat rajata haun oikeisiin autoihin etkä sido kaikkia säästöjäsi autoon niin, ettei puskuria jää yllättäviin korjauksiin tai vakuutuksiin. Jos harkitset lainaa, eri lainojen ehtoja voi vertailla esimerkiksi palvelussa vertaalainaa.com, josta näkee koron ja kulujen vaikutuksen kuukausierään.
Käteiskaupan kääntöpuoli on, että säästöt sitoutuvat nopeasti arvoaan menettävään esineeseen. Jos tyhjennät hätävaran auton ostoon, pienikin yllätysmeno voi ajaa kalliimman luoton pariin. Tällöin kannattaa punnita, kannattaako maksaa osa käteisellä ja rahoittaa loput.
Autolaina ja kulutusluotto
Autolaina on pankin tai luotonantajan myöntämä kulutusluotto, jolla auto maksetaan ja joka lyhennetään kuukausierissä. Autolainan etu on vapaus: rahalla voi ostaa auton mistä tahansa, myös yksityiseltä myyjältä, ja auto on heti ostajan omistuksessa. Lainaa haettaessa verrataan aina todellista vuosikorkoa, joka sisältää nimelliskoron lisäksi kaikki kulut. Erilaisia nopean rahoituksen malleja ja netistä haettavaa lainaa tilille on tarjolla runsaasti, mutta nopeus ei saa korvata ehtojen vertailua.
Vakuudellinen vai vakuudeton laina?
Vakuudeton autolaina ei edellytä panttia, jolloin korko on yleensä korkeampi, koska luotonantajan riski on suurempi. Vakuudellisessa lainassa vakuutena voi olla esimerkiksi auto itse tai muu omaisuus, jolloin korko on tyypillisesti matalampi. Mitä suurempi summa ja mitä pidempi laina-aika, sitä enemmän koron taso vaikuttaa kokonaiskustannukseen. Pitkä laina-aika pienentää kuukausierää mutta kasvattaa maksettavien korkojen yhteismäärää ja voi johtaa tilanteeseen, jossa velkaa on enemmän kuin auton arvo.
Osamaksurahoitus
Osamaksurahoitus on autoliikkeissä yleisin tapa rahoittaa auto, ja siinä auto itse toimii lainan vakuutena. Ostaja maksaa usein käsirahan ja lyhentää loput kuukausierissä. Olennaista on omistuksenpidätysehto: auto siirtyy lopullisesti ostajan omistukseen vasta, kun viimeinen erä on maksettu. Jos erät jäävät maksamatta, rahoitusyhtiö voi periä auton takaisin.
Koska auto on vakuutena, osamaksun korko on usein matalampi kuin vakuudettoman lainan. Liikkeet mainostavat toisinaan erittäin matalia prosentteja, mutta tällöin kannattaa tarkistaa, sisältyykö tarjoukseen avausmaksuja, tilinhoitomaksuja tai pakollisia lisäpalveluja, jotka nostavat todellista vuosikorkoa. Osamaksu sopii hyvin niille, jotka ostavat auton liikkeestä ja haluavat lopulta omistaa sen.
Yksityisleasing eli auton pitkäaikaisvuokraus
Yksityisleasingissä et osta autoa vaan vuokraat sen kiinteällä kuukausimaksulla määräajaksi, tyypillisesti kahdesta neljään vuodeksi. Sopimukseen kuuluu yleensä tietty vuotuinen kilometriraja, ja auto palautetaan kauden lopussa. Moneen sopimukseen voi sisältyä huolto, määräaikaishuollot ja renkaat, jolloin kyseessä on huoltoleasing ja kuukausimenot ovat ennakoitavia.
Aidon yksityisleasingin etu on, ettei asiakas kanna auton jäännösarvoriskiä: auton arvon lasku on rahoitusyhtiön huolehdittava. Haittapuolia ovat, ettet omista autoa etkä kerrytä siihen varallisuutta, ja että kilometrirajan ylitys sekä palautuskunnon puutteet voivat tuoda lisälaskun. On myös tärkeää erottaa aito leasing niin sanotusta osamaksupohjaisesta sopimuksesta, jossa asiakkaalle voi silti jäädä jäännösarvovastuu – lue sopimusehdot huolella ennen allekirjoitusta. Yksityisleasing on lähisukua perinteiselle autonvuokraukselle, jonka muodot ovat viime vuosina monipuolistuneet; aihetta käsitellään tarkemmin artikkelissa autonvuokraus muuttaa muotoaan.
Jäännösarvorahoitus
Jäännösarvorahoituksessa (toisinaan balloon-rahoitus) osa auton hinnasta jätetään suureksi loppueräksi eli jäännösarvoksi, joka erääntyy sopimuskauden lopussa. Kuukausierät ovat tämän ansiosta pienemmät kuin tavallisessa osamaksussa, koska et lyhennä koko hintaa sopimusaikana. Lopussa sinulla on yleensä kolme vaihtoehtoa: maksaa loppuerä ja pitää auto, rahoittaa loppuerä uudelleen tai palauttaa auto myyjälle sovituin ehdoin.
Malli sopii, jos haluat matalan kuukausierän ja joustavuutta vaihtaa autoa tiheästi. Riski on, että loppuerä on suuri ja että auton todellinen arvo voi kauden lopussa olla sovittua jäännösarvoa pienempi. Jos aiot pitää auton, lasket koko sopimuksen yhteissumman mukaan lukien loppuerä, jotta tiedät todellisen hinnan.
Näin vertailet autorahoituksen kustannuksia
Todellinen vuosikorko on ainoa luotettava mittari rahoitustarjousten vertailuun. Se ilmoitetaan prosentteina ja sisältää nimelliskoron lisäksi kaikki pakolliset kulut, kuten avaus- ja tilinhoitomaksut. Pelkkä mainostettu korkoprosentti voi näyttää edulliselta, vaikka kulut nostaisivat todellisen hinnan huomattavasti korkeammaksi. Vertaile siis aina todellisia vuosikorkoja keskenään samalla laina-ajalla.
Kokonaiskuvan saat, kun katsot näitä lukuja yhdessä:
- Todellinen vuosikorko – sisältää koron ja kaikki kulut.
- Kuukausierä – ja se, mitä erään kuuluu (esimerkiksi huolto leasingissä).
- Käsiraha tai ensimmäinen erä – paljonko maksat heti.
- Mahdollinen loppuerä eli jäännösarvo – ja miten se maksetaan.
- Luoton kokonaiskustannus – korkojen ja kulujen summa koko sopimusajalta.
Kun kaikki luvut ovat samassa taulukossa, halvin vaihtoehto erottuu selvästi, vaikka kuukausierä näyttäisi jossakin tarjouksessa houkuttelevan pieneltä.
Korkokatto ja kuluttajan oikeudet
Kuluttajaluottoja koskee Suomessa korkokatto. 1.10.2023 tai sen jälkeen myönnetyissä kuluttajaluotoissa luoton korko saa olla enintään 15 prosenttia lisättynä korkolain mukaisella viitekorolla, kuitenkin niin, että korko on kokonaisuudessaan enintään 20 prosenttia. Ennen tätä päivää myönnettyihin luottoihin sovelletaan niiden myöntämishetken sääntöjä.
Olennainen poikkeus autoilijalle on, että liikennevälineiden eli esimerkiksi autojen osamaksukaupat jäävät korkokaton ulkopuolelle. Käytännössä vakuudeton autolaina kuuluu korkokaton piiriin, mutta auton osamaksusopimuksen korko voi olla katon ylittäväkin. Tämä korostaa entisestään, miksi todellista vuosikorkoa kannattaa verrata kaikissa tarjouksissa riippumatta siitä, mitä rahoitusmuotoa myyjä tarjoaa. Kuluttajalla on myös oikeus saada selkeät tiedot luoton ehdoista ennen sopimuksen tekoa sekä oikeus maksaa luotto ennenaikaisesti pois.
Käytetyn ja uuden auton rahoitus
Rahoitusmuodon valintaan vaikuttaa myös se, ostatko uuden vai käytetyn auton. Uuteen autoon on tarjolla eniten valmistajien ja liikkeiden rahoitusohjelmia, kuten matalakorkoisia kampanjaosamaksuja ja leasingia, mutta uusi auto menettää arvostaan eniten ensimmäisinä vuosina. Käytetyssä autossa arvonalenema on jo pääosin tapahtunut, mutta rahoituskorko voi olla hieman korkeampi ja valikoima rahoitustuotteissa suppeampi.
Ostaessa käytettyä autoa kannattaa tarkistaa auton kunto, huoltohistoria ja mahdolliset vauriot, ja pyytää tarvittaessa riippumaton tarkastus ennen rahoitussopimuksen allekirjoitusta. Liikkeestä ostettu käytetty auto tulee usein takuulla, mikä kannattaa huomioida kokonaiskustannuksissa; esimerkiksi sertifioidut vaihtoautot kuten valmistajan tarkastamat vaihtoautot tarjoavat lisäturvaa. Jos olet hankkimassa ensimmäistä autoasi, käytännön vinkkejä löytyy artikkelista vinkkejä ensiauton ostoon.
Yleisimmät virheet autorahoituksessa
Autorahoituksessa tehdään toistuvasti muutamia virheitä, jotka voi välttää etukäteen. Yleisin on tuijottaa pelkkää kuukausierää: matala erä voi tarkoittaa pitkää laina-aikaa, suurta loppuerää ja suurta kokonaiskorkoa.
- Vertaillaan nimelliskorkoa todellisen vuosikoron sijaan. Kulut jäävät silloin huomioimatta.
- Valitaan liian pitkä laina-aika. Kuukausierä pienenee, mutta korkoja maksetaan kokonaisuudessaan enemmän.
- Ei lueta sopimusehtoja. Jäännösarvovastuu, kilometrirajat ja palautuskunnon vaatimukset voivat tulla yllätyksenä.
- Otetaan pakollisia lisäpalveluja huomaamatta. Ne nostavat todellista vuosikorkoa.
- Tyhjennetään hätävara käsirahaan. Yllätysmeno voi johtaa uuteen, kalliimpaan luottoon.
- Ei kilpailuteta rahoitusta. Liikkeen tarjous ei aina ole halvin – vertaa myös pankin autolainaa.
Kenelle mikäkin vaihtoehto sopii?
Paras autorahoitus riippuu taloudellisesta tilanteestasi, ajotarpeistasi ja siitä, haluatko omistaa auton. Jos sinulla on säästöt ja haluat välttää korot, käteiskauppa on edullisin. Jos haluat omistaa auton mutta jaksottaa maksun, osamaksu tai autolaina sopivat – autolaina antaa vapauden ostaa myös yksityiseltä, osamaksu puolestaan usein matalamman koron liikkeestä ostettaessa.
Jos arvostat kiinteää kuukausihintaa, huolettomuutta ja auton vaihtamista muutaman vuoden välein etkä halua jäännösarvoriskiä, yksityisleasing on harkinnan arvoinen. Jäännösarvorahoitus sopii, jos haluat matalan kuukausierän ja olet valmis maksamaan tai rahoittamaan loppuerän kauden lopussa. Tee valinta vertailemalla todellisia vuosikorkoja ja laskemalla koko sopimuksen kokonaissumma, älä pelkän kuukausierän perusteella.
Vastuuvapauslauseke
Tämä artikkeli on yleistä tietoa autorahoituksesta eikä sitä tule tulkita henkilökohtaiseksi talous- tai sijoitusneuvoksi. Luoton ottaminen on sitoumus, johon liittyy kustannuksia ja riskejä; harkitse maksukykysi huolellisesti ja vertaile tarjoukset todellisen vuosikoron perusteella. Tarkista aina ajantasaiset ehdot ja korot suoraan luotonantajalta. Puolueetonta tietoa kuluttajan oikeuksista antaa Kilpailu- ja kuluttajavirasto, ja maksuvaikeuksissa maksutonta neuvontaa tarjoaa Takuusäätiö.
Lähteet
Usein kysytyt kysymykset (UKK)
Mikä on halvin tapa rahoittaa auto?
Halvin tapa on käteiskauppa, koska siinä ei makseta korkoa eikä rahoituskuluja ja kerralla maksava ostaja voi usein neuvotella hinnasta alennusta. Jos rahoitusta tarvitaan, halvin vaihtoehto selviää vertailemalla todellisia vuosikorkoja samalla laina-ajalla.
Mitä eroa on osamaksulla ja yksityisleasingilla?
Osamaksussa maksat autoa vähitellen ja omistat sen viimeisen erän jälkeen, ja auto toimii lainan vakuutena. Yksityisleasingissa vuokraat auton kiinteällä kuukausimaksulla määräajaksi etkä omista sitä; auto palautetaan kauden lopussa, eikä sinulla ole aidossa leasingissa jäännösarvoriskiä.
Mikä on todellinen vuosikorko ja miksi se on tärkeä?
Todellinen vuosikorko ilmaisee luoton koko hinnan prosentteina sisältäen nimelliskoron ja kaikki pakolliset kulut. Se on ainoa vertailukelpoinen mittari, koska pelkkä mainostettu korko ei kerro kulujen vaikutusta kokonaiskustannukseen.
Koskeeko korkokatto auton osamaksua?
Vakuudeton kuluttajaluotto kuuluu korkokaton piiriin, mutta liikennevälineiden osamaksukaupat on rajattu korkokaton ulkopuolelle. Siksi auton osamaksun korko voi ylittää tavallisen kuluttajaluoton katon, ja todellinen vuosikorko kannattaa aina tarkistaa.
Kannattaako auto ostaa uutena vai käytettynä rahoituksella?
Uuteen autoon saa eniten rahoitusohjelmia ja kampanjakorkoja, mutta sen arvo laskee nopeimmin ensimmäisinä vuosina. Käytetyssä autossa arvonalenema on jo tapahtunut, joten rahoituksen kokonaiskustannus suhteessa auton arvoon voi olla edullisempi, kunhan auton kunto tarkistetaan huolella.